
|
КУРС ЦБ $ 00,0000 € 00,0000 |


|
О ПРОЕКТЕ КОНТАКТЫ ПОДПИСАТЬСЯ |
Где и что едят москвичи? Анализ ресторанного рынка столицы. ИНФОГРАФИКА
|
Опубликовано: 15:38 - 14 сентября 2018 |
Ежемесячно москвичи оставляют в заведениях общепита около 3 тыс. руб. Около 25% рынка занимают сети, такие как McDonald’s, Burger King и «Шоколадница». Кому еще принадлежит многомиллиардный рынок общепита столицы, рассказали эксперты компании JLL
Главными трендами ресторанного рынка Москвы сегодня стали диверсификации форматов, а также повсеместный «поиск простого в сложном и сложного в простом». Дорогие заведения расширяют клиентскую аудиторию за счет демократизации меню, при этом самыми популярными и узнаваемыми остаются авторские концепты высокой кухни. Масс-маркет, в основе которого технологии фабрики-кухни, привносит в свой сегмент элементы gourmet. Условный «бутерброд с собой с копченой олениной от шефа со звездой Michelin» стал нормой. При этом все процессы перемешивания форматов идут в условиях жесткого контроля затрат и при общем тренде на снижение среднего чека. И параллельно демократизации форматов идет смещение в сторону здоровой и полезной еды.
В таком миксе разнонаправленных движений рынок общественного питания Москвы в целом устойчив и даже показывает рост выручки и количества заведений по отдельным категориям. Это во многом обеспечено следующими факторами:
- сохранение и рост посещаемости в ценовых сегментах средний и эконом;
- снижение среднего чека за счет оптимизации затрат, в том числе импортозамещения;
- снижение среднего чека за счет пересмотра меню в сторону более дешевых позиций.
Эти процессы привели к структурным изменениям рынка, среди которых:
- появление концепций, самостоятельно генерирующих трафик или позволяющих максимизировать конверсию имеющегося трафика, в том числе в форматах фастфуд и стритфуд;
- демократизация ресторанных холдингов, в том числе за счет диверсификации портфеля в сторону увеличения в нем доли экономичных брендов;
- бренд больше однозначно не предопределяет формат. Объединение нескольких форматов под одним названием уже не исключение, а норма: кулинария и еда навынос при люксовом ресторане, pop-up-ресторан авторской ткухни внутри другого и т. д.
Оксана Копылова, руководитель направления аналитики торговой и складской недвижимости JLL:
«В эпоху экономики впечатлений все выше становится эмоциональный порог удовольствия. Это приобретает особое значение в ресторанном бизнесе: гости приходят не просто поесть и даже не вкусно поесть. Они приходят получить удовольствие от еды, интерьеров и сервиса, в том числе когда речь идет о посещении столовой в обеденный перерыв. При этом их поведение становится все рациональнее — потребители не желают тратить лишние деньги. Поэтому и премиальные рестораны становятся приверженцами политики справедливого ценообразования (true cost)».
В условиях экономии
2017-й можно назвать годом, когда ресторанный бизнес Москвы полностью адаптировался к новым условиям работы. Розничный товарооборот России, который снижался на протяжении 27 месяцев подряд, с апреля 2017 года перешел в зону роста, а доля расходов на питание вне дома стабилизировалась на отметке 6%.
Развитие российских агрохолдингов способствовало появлению и закреплению в меню кафе и ресторанов таких ранее существенно более дорогих позиций, как, к примеру, мраморная говядина или отечественные морепродукты.
По данным Росстата, в среднем по России затраты на питание вне дома составляют $13 в месяц (2,9% от общих потребительских расходов), в то время как аналогичный показатель в среднем по Западной Европе равен $154 (что составляет 7,7% расходов), а в США и Канаде — $191 (5,8%) и $114 (5,2%) соответственно, говорится в отчете Oxford Economics.
Аналогичный показатель в Москве в три раза выше общероссийского уровня и в три раза ниже общеевропейского — $41 в месяц (5,7% в структуре потребительских расходов). Москвичи продолжают в основном есть дома: по итогам 2016 года траты на еду вне дома в пять раз меньше трат в продуктовых магазинах.
В то же время в США траты на рестораны и бары впервые превысили размер трат на питание в продуктовых магазинах в марте 2016 года, и эта структура расходов на питание сохраняется.

Если не дома, то где ест Москва?
По оценке JLL, в Москве сосредоточена 1/8 всего рынка общепита России: как свидетельствуют данные Росстата, всего в стране действуют 88 тыс. ресторанов, кафе и прочих заведений общественного питания.
В Москве, по данным JLL, 11 тыс. предприятий общественного питания, и структура столичного общепита достаточно неоднородна. Во многом она созвучна многообразию вкусов, национальностей и уровня достатка жителей и гостей Москвы.
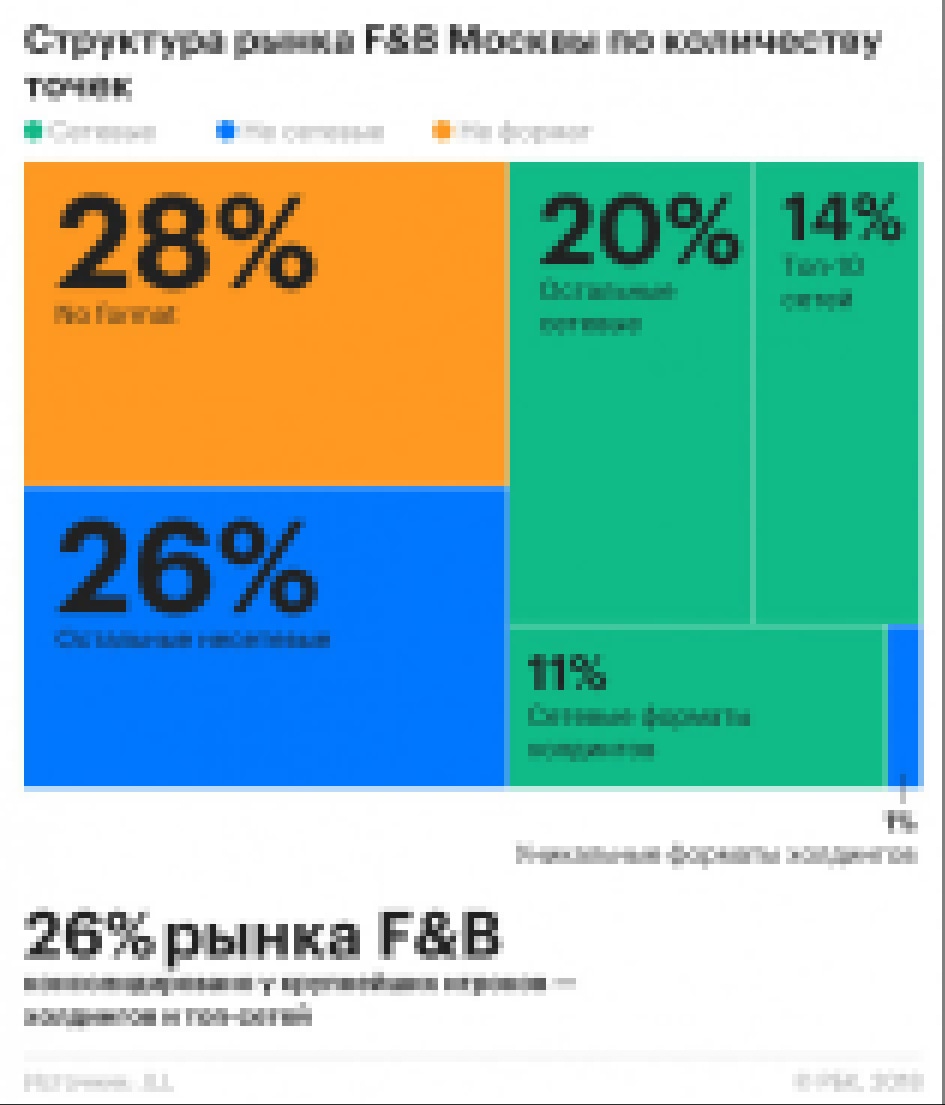
Примерно 30% всего учтенного JLL объема предприятий общественного питания представлено различными операторами вне какого-либо формата (No format): буфеты, кафетерии, кафе-столовые и так называемые кафе (а по сути буфеты) в школах, университетах, на заправках и т. п.
Остальные 70% учтенного JLL общепита Москвы — это качественные заведения сетевых и несетевых операторов. В свою очередь, 60% этой категории представляют собой сетевые концепты и 40% — несетевые. В категорию несетевых включены только заведения с выраженным форматом, в первую очередь кафе и рестораны.
По количеству точек 11% рынка занимают глобальные и локальные монобрендовые сети, еще около 15% консолидировано у мультибрендовых холдингов, которые включают в себя как сетевые, так и уникальные концепции.
В таком высококонкурентном сегменте, как рынок общепита, 26% занимают стабильные крупные, сетевые компании и холдинги. Это говорит о том, что рынок общепита в Москве весьма развит и имеет довольно высокую степень консолидации.

Сети и холдинги
Согласно порталу открытых данных правительства Москвы и JLL, сегодня в Москве насчитывается:
- 11 тыс. предприятий общественного питания, из которых 7,7 тыс. — качественные предприятия питания, в том числе современные столовые и кулинарии, кафе и рестораны;
- 5 тыс. — сетевые форматы, 44% из которых — предприятия быстрого питания (фастфуд);
- 1,3 тыс. кафе и ресторанов Москвы — предприятия 56 ресторанных холдингов, которые в целом объединяют 246 брендов. Из них 138 кафе и ресторанов представляют собой уникальные несетевые концепты, остальные 1209 — сетевые концепты, в первую очередь формата фастфуд.
Среди брендов по количеству точек в Москве лидируют McDonald’s, Burger King, «Шоколадница», KFC, «Крошка Картошка», «Теремок», Суши Wok.
С другого среза — по объему рынка, сосредоточенного в руках крупных ресторанных холдингов — наиболее масштабными в Москве являются группы, включающие бренды предприятий быстрого питания.
Лидерами по количеству точек среди ресторанных холдингов считаются «Шоколадница», Yum! (бренд KFC), Novikov Group (концепт Prime), «Росинтер» (IL Patio), «Веста-центр Интернешнл» («Якитория»), «Рестораны Тимура Ланского» («Чайхона № 1»), Maison Dellos («Му-Му»). Стоит отметить, что у большинства известных московских холдингов формат масс-маркет появился в процессе диверсификации сети, а главным локомотивом холдингов были и остаются рестораны премиального уровня.
В сегменте fine dining топ-10 лидеров по количеству концептуальных ресторанов выглядит следующим образом: Novikov Group, Ginza Project, «Кофемания», рестораны Раппопорта, Crocus Group, Maison Dellos, Gourmet Alliance, Perelman People, White Rabbit Family, Gastronomica.
Игры в лояльность — мнимые и настоящие
Наиболее яркое проявление изменившихся условий бизнеса в сегменте общепита наблюдается в ценовой структуре московских предприятий общественного питания. Активную динамику с 2016 по 2017 год показали заведения с размером среднего чека от 1 тыс. до 1,5 тыс. руб.
По данным компании «Ресторанный рейтинг», в 2016 году на фоне разворота к сберегательной модели потребления рестораторы чаще открывали точки нижней ценовой группы (средний чек до 1 тыс. руб.), что видно из прироста объектов общепита в этой категории. Однако 2017 год показал, что потребитель снова готов платить больше за высокое качество услуг, что и отразилось на росте заведений средней ценовой категории (средний чек до 1,5 тыс. руб.).

Наблюдается другая тенденция: в меню заведений категории средний+ и выше (средний чек — 1,5–4 тыс. руб.) расширился список демократичных по цене блюд и напитков. И даже в модных ресторанах уровня fine dining появились подобные позиции. То, что когда-то было своего рода ноу-хау ресторанов Раппопорта (изысканные интерьеры в сочетании с меню, включающим блюда на почти любой кошелек), сейчас стало практически общепринятым трендом.
Это в определенной степени размывает понятие среднего чека и границы между заведениями casual и fine dining.
Есть и еще одно проявление демократизации форматов. Дорогие рестораны и ресторанные холдинги развивают сравнительно дешевые (относительно главного бренда) концепты.
Но эти демократичные форматы рассчитаны не столько на более экономного потребителя, сколько на их основного клиента, но в другом режиме частоты и целей посещений. Главный акцент в этом процессе демократизации идет на режим «еда на каждый день» — доставка готовых блюд, корпоративный кейтеринг, кулинария и продажа полуфабрикатов.
Хотя на рынке есть примеры и реальной демократизации форматов, как то fast casual люксовых ресторанов — LaMaree и Sushi Bar Seiji, Buba by Sumosan и т. д.
Развитие общепита в торговых центрах
Структура размещения кафе, ресторанов и прочих точек общепита во многом обусловлена доминирующей молловой структурой ретейла Москвы (на 5 млн кв. м качественных торговых центров приходится 460 тыс. кв. м предложения в основных торговых коридорах). Как следствие, 30% всего качественного общепита Москвы сосредоточено в торговых центрах.
Остальные 70% расположены на первых этажах жилых домов, в том числе в торговых коридорах (стрит-ретейл), бизнес-центрах, гостиницах, объектах инфраструктуры (спортивные центры) и т.д.
В формате стрит-ретейла размещено большинство кафе и ресторанов, а заведения фастфуда, напротив, отдают приоритет торговым центрам. Однако вне зависимости от формата локации в центральном округе Москвы сосредоточено 40% столичного общепита. Эта централизация обусловлена эффектом синергии, на котором также основано размещение объектов фастфуда в ТЦ: в одном месте, локализованно, формируя и «отъедая» трафик друг друга.

Рестораны доминируют в структуре арендаторов на центральных улицах города: по итогам 2017 года на них приходилось 33,3% занятых помещений. На протяжении трех лет операторы общественного питания формируют бóльшую часть нового спроса в общем объеме заявок на центральные локации города.
На протяжении последнего года улицы, основным профилем арендаторов которых являются рестораны, лидируют по заполняемости среди торговых коридоров Москвы.
Камергерский переулок и улицы Покровка и Мясницкая характеризуются наибольшей долей кафе и ресторанов и в то же время наименьшим уровнем вакансии среди основных торговых коридоров Москвы. По итогам 2017 года показатель в этих локациях не превышает 3,5%.
Сейчас еда становится главным оружием торговых центров за продолжительность пребывания посетителей в них.
Основная целевая аудитория торгового центра — поколение миллениалов, как ранних (1981–1989 годов рождения), так и поздних (1990–2000). Миллениалы гораздо больше ориентированы на получение новых впечатлений и опыта, чем на покупку материальных вещей. Они часто предпочитают локальные и аутентичные кафе или рестораны с необычными концепциями и хорошим сервисом.
Полина Жилкина, руководитель отдела ретейл-консалтинга департамента торговой недвижимости компании JLL:
«Грамотно подобранный состав операторов общественного питания, включающий в себя хорошо узнаваемые бренды и новые яркие концепции, может повысить время пребывания посетителей в торговом центре, что, в свою очередь, увеличит привлекательность объекта в целом и показатели его операционной деятельности, стимулируя покупателей возвращаться снова и снова.
По нашим данным, в среднем кафе и рестораны занимают около 5% от арендопригодной площади в качественных московских торговых центрах, и данный показатель вырос на 1 п. п. только за 2017 год. Это свидетельствует о том, что собственники ТЦ осознают возрастающую значимость размещения операторов общественного питания в своих торговых центрах и популярность сегмента в целом.
В строящихся проектах девелоперы уже отводят под ресторанные зоны большую долю. Например, ADG group планирует, что зона кафе и ресторанов в среднем будет занимать 15–20% от совокупной арендопригодной площади 39 районных ТЦ, которые появятся в результате реконструкции старых кинотеатров Москвы».
В Европе доля кафе и ресторанов за последние десять лет возросла с 5% до 10–15% от GBA торгового центра. К 2025 году ожидается рост этой доли до 20–25%. В Азии доля кафе и ресторанов уже превысила 30% GВA. В Москве сегмент F&B занимает только около 5% арендопригодной площади качественных ТЦ, или 3% от GBA. В топовых объектах средний уровень доли F&B превышает 9%. Новые ТЦ имеют долю F&B выше средних 5% даже на стадии проекта, а в процессе заполнения и дальнейшей ротации этот показатель увеличивается до 8–10%.
Крупнейшими в абсолютном значении площадками под F&B — от 9 тыс. до 11 тыс. кв. м — располагают самые большие по общей арендопригодной площади торговые центры: Columbus, «Авиапарк», «Афимолл Сити», «Метрополис», «Vegas Крокус Сити», МЕГА Химки. Наибольшая доля F&B по GLA среди торговых центров Москвы — в ТРЦ «Европейский» (16%).
«Место приема пищи»
При выборе оптимальной локации в торговом центре, помимо технологических и логистических возможностей, операторам следует принять во внимание, во-первых, объем существующего предложения сегмента F&B, во-вторых, тип и состав этого предложения.
В некоторых случаях объединение операторов похожих форматов в одном месте может быть выгодным и полезным, создавая возможность получать синергетический эффект. С другой стороны, если похожие ресторанные концепции располагаются в одной и той же локации, то это может привести к возникновению «эффекта каннибализма».
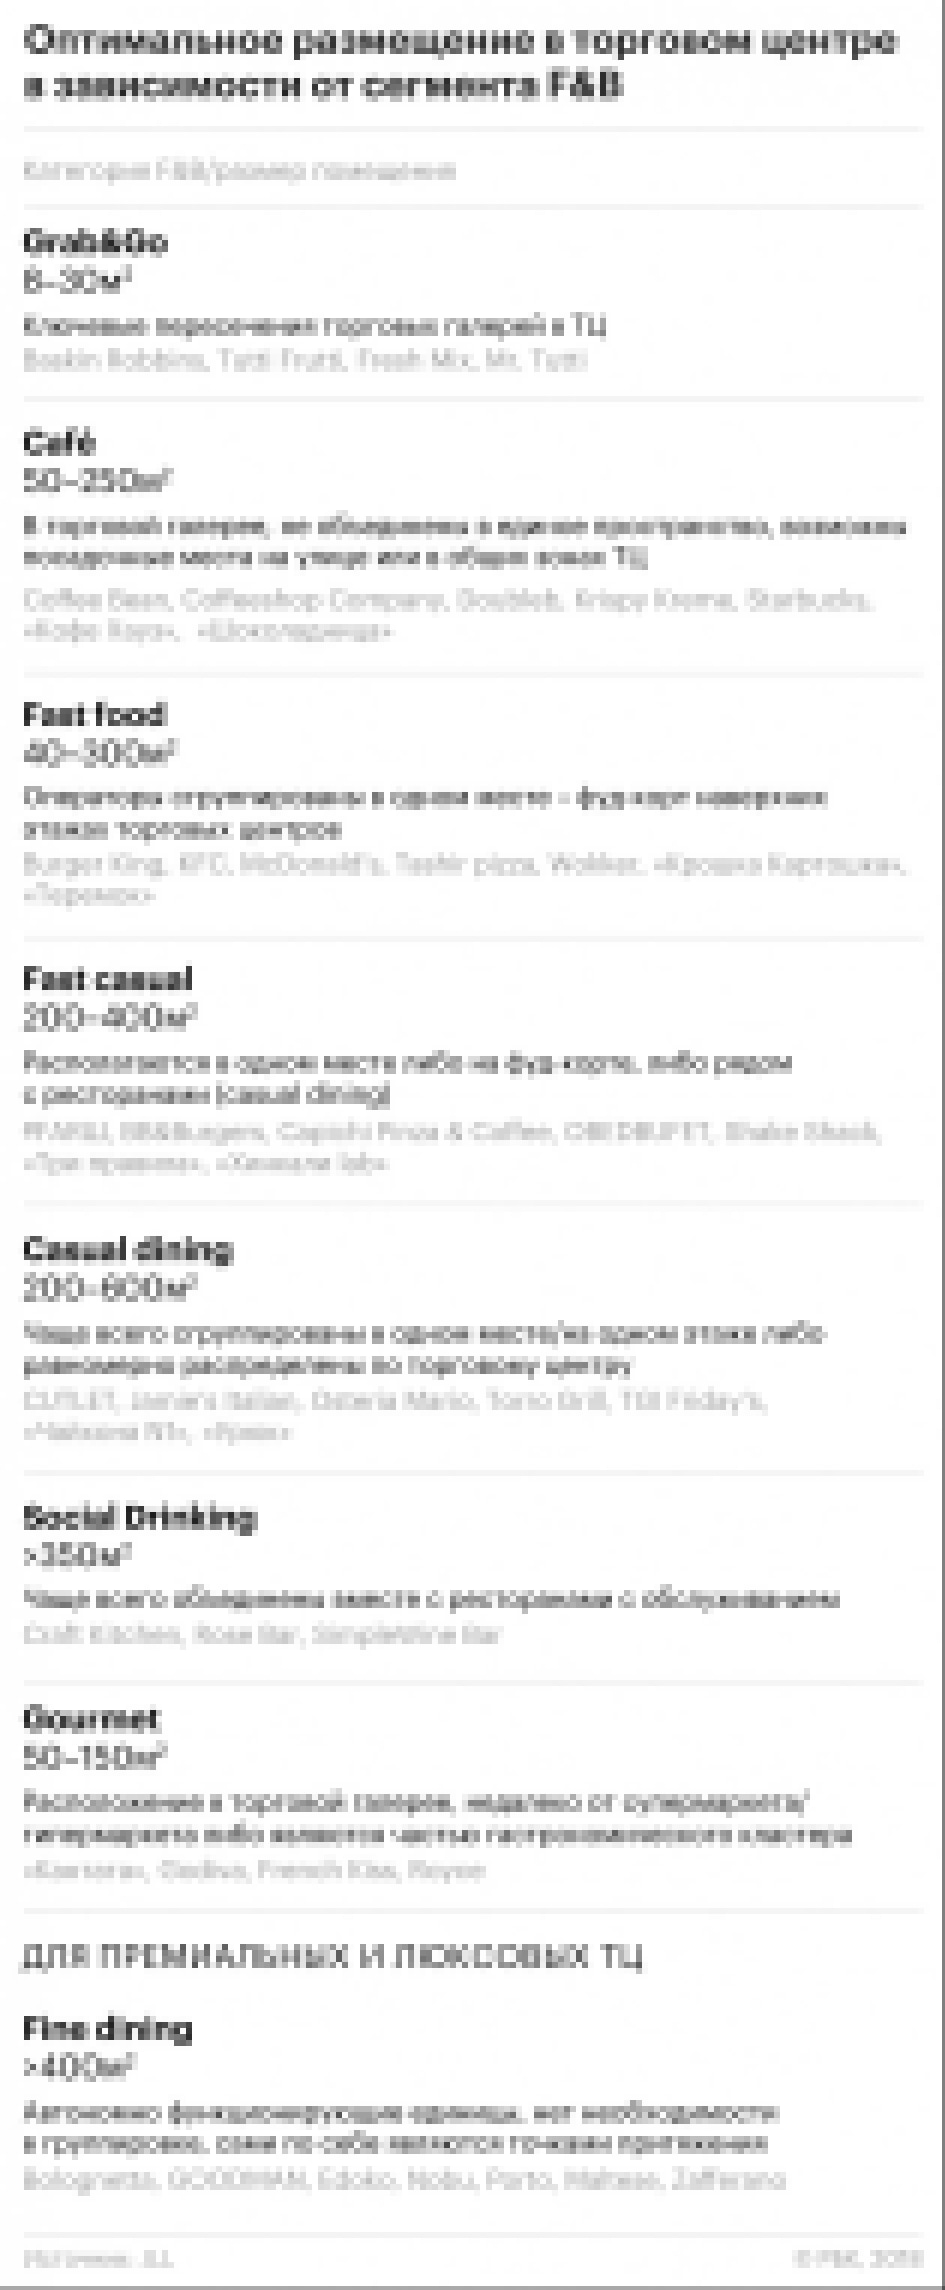
Структура операторов общественного питания может различаться в зависимости от типа и размера торгового центра, однако идеальным считается следующее распределение: 20% операторов рассредоточены по торговому центру, 80% сгруппированы и эффективно организованны в одном месте. Каждая категория F&B имеет свои оптимальные локации размещения в торговом центре.
www.rbc.ru
Модератор: alcoexpert Просмотров: 5 090 Категория: Новости / HoReCa
|
//АКТУАЛЬНО
|
//От редакции
|
|
//Новое на сайте
|
|
//Винный гид ПРОДЭКСПО
|

|
//Мнения
|
//Биржа
|

|
//Видео
|

|
//КАЛЕНДАРЬ
|
“Кубок Экспертов. Вино” продолжает прием образцов на Конкурс
Регламент винной части проекта “Кубок Экспертов” предполагает определение лучших сортовых вин в нескольких номинациях, а также вручение медалей винам, получившим на финальной дегустации необходимое количество баллов
Курс Wine Professional 2026: открыт набор на новый поток
Если вы давно хотели системно разобраться в вине и вывести свои знания на профессиональный уровень - в сентябре самое время. Школа вина AST открыла набор на дневной курс Wine Professional 2026. Старт 21 сентября.
|
//Клуб винопутешествий
|
//Пресс-релизы
|
|
//Алкогольное право
|

|
//Журнал "НАПИТКИ"
|
//АРХИВ
|
| // | НАШИ ПАРТНЕРЫ |
// |
| ‹ |
      |
› |