
|
КУРС ЦБ $ 00,0000 € 00,0000 |


|
О ПРОЕКТЕ КОНТАКТЫ ПОДПИСАТЬСЯ |
Акциз на спирт без аванса: путь от цистерны до вычета
|
Опубликовано: 12:21 - 9 ноября 2026 |
С 1 июля 2026 года производители алкоголя покупают этиловый спирт по новым правилам. Федеральный закон от 28.11.2025 № 425-ФЗ отменил авансовый платеж акциза, а вместе с ним необходимость оформлять банковскую гарантию. Теперь акциз предъявляет продавец спирта, а покупатель, уплатив его, получает право на вычет.

Раньше учет строился вокруг аванса и его обеспечения. Теперь в центре входной акциз, и его нужно провести через весь производственный цикл, от цистерны спирта до проданной продукции.
Ниже расскажем, как эта цепочка устроена в модуле «Производство алкогольной продукции» для 1С:ERP (далее — ПАП), совместном решении 1С и КТ-Алкоголь, и где в ней оказалось самое тонкое место.
Самое тонкое место: момент вычета
Закон дал покупателю спирта право на вычет, и на практике сразу встал вопрос, в какой момент этим правом пользоваться. Мы разбирали нормы НК РФ и закона № 425-ФЗ, обсуждали их с пользователями ПАП и проверяли на реальных учетных ситуациях. Единого ответа не было, и у каждого прочтения была своя логика.
Одни считали, что основание для вычета появляется в тот день, когда спирт передан в производство и израсходован на подакцизную продукцию. Другие предлагали дождаться продажи готовой продукции, потому что только тогда стоимость спирта попадает в расходы.
Новый порядок уже действовал, и вести учет нужно было сразу, не дожидаясь разъяснений. Первая версия схемы в ПАП позволяла формировать возмещение, как только оплаченный спирт передан в производство.
Ведомство подтвердило второе прочтение. Его логику легко проследить, если смотреть на спирт как на сырье. Затраты на сырье относятся к прямым расходам по статье 318 НК РФ и признаются тогда, когда продана продукция, на которую оно ушло. Вычет акциза идет следом за стоимостью спирта и наступает в тот же момент.
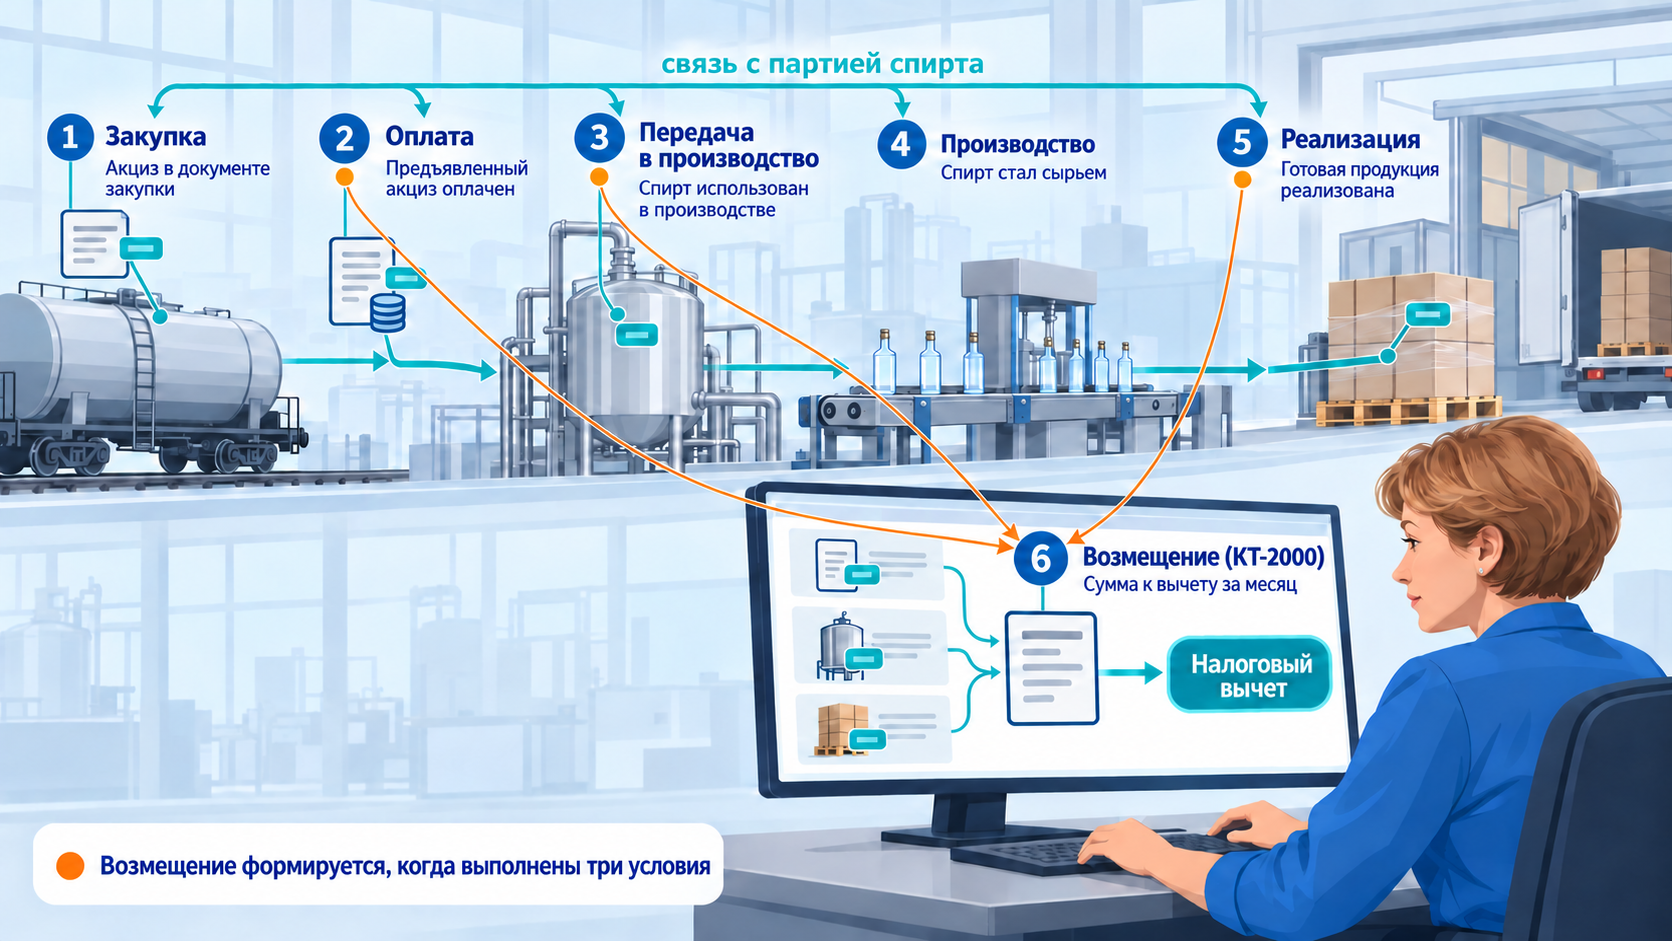
Вслед за письмом мы пересмотрели логику ПАП. Начиная с релиза 2.5.27.75 возмещение формируется, когда сошлись три условия: спирт использован в производстве, готовая продукция реализована, предъявленный акциз оплачен.
Как это устроено в ПАП сейчас
Входной акциз в ПАП проходит шесть шагов — от закупки спирта до документа возмещения. На каждом шаге система сохраняет связь с предыдущим, поэтому сумму к вычету можно проследить до конкретной партии спирта.
1. Закупка. В документе закупки отражаются стоимость спирта и предъявленный продавцом акциз. Сумма акциза сразу связана с количеством и партией.
2. Оплата. Платить поставщику можно до поставки, частями или после нее. Для вычета важен сам факт оплаты, потому что по п. 2 ст. 200 НК РФ вычету подлежит акциз, который продавец предъявил, а покупатель уплатил. Поэтому ПАП хранит связь между спиртом, акцизом и оплатой.
3. Передача в производство. Определяется, сколько спирта фактически ушло на подакцизную продукцию и какая сумма входного акциза к нему относится.
4. Производство. Спирт становится сырьем для алкогольной или подакцизной спиртосодержащей продукции.
5. Реализация. Продажа готовой продукции дает основание для вычета акциза по спирту, который на нее ушел.
6. Возмещение. В конце месяца документ «Возмещение акциза по приобретенным ценностям (КТ-2000)» собирает сумму по использованному спирту с учетом реализованной продукции. Он закрывает цепочку и формирует данные для вычета.
Итоговая схема
Ниже вся цепочка на одной схеме, от закупки спирта до налогового вычета.
Что из этого следует
Вычет по спирту теперь зависит от трех событий: оплаты акциза, использования спирта и продажи продукции. Каждая партия спирта должна оставаться связанной и с оплатой, и с продукцией, которую из нее выпустили. Если связь рвется в любом звене, это сразу сказывается на сумме возмещения.
Новые правила редко приходят с готовыми ответами на все вопросы, потому что практика применения нормы и разъяснения ведомств складываются постепенно. Учет приходится выстраивать, пока позиция только формируется, и пересматривать, когда она уточняется, как это и случилось с моментом вычета.
ПАП реализует подход, изложенный в письме ФНС России. Порядок применения вычета в конкретной ситуации рекомендуем согласовать с налоговым консультантом, а также с налоговым органом, в который представляется декларация по акцизам.
Основание
• Федеральный закон от 28.11.2025 № 425-ФЗ
• Письмо ФНС России от 13.08.2026 № СД-36-3/6960@ «О применении налогового вычета по акцизу»
Модератор: alcoexpert Просмотров: 177 Категория: Новости / Власть / Производство / Новое на сайте
|
//АКТУАЛЬНО
|
//От редакции
|
|
//Новое на сайте
|
|
//Винный гид ПРОДЭКСПО
|

|
//Мнения
|
//Биржа
|

|
//Видео
|

|
//КАЛЕНДАРЬ
|
Салон вин Севастополя 2026: место, где встречается винная элита
13 ноября 2026 года в Центре современного искусства Винзавод состоится Салон вин Севастополя —событие для тех, кто определяет настоящее и будущее российского вина.
«КУБОК ЭКСПЕРТОВ. СПИРИТС – 2026»: профессионалы рынка назвали лучшие крепкие напитки
21 октября 2026 года в прямом эфире были объявлены результаты «Кубка Экспертов. Спиритс – 2026». Победителей определили профессионалы рынка крепкого алкоголя.
|
//Клуб винопутешествий
|
//Пресс-релизы
|

|
//Алкогольное право
|

|
//Журнал "НАПИТКИ"
|
//АРХИВ
|
| // | НАШИ ПАРТНЕРЫ |
// |
| ‹ |
      |
› |