
|
КУРС ЦБ $ 00,0000 € 00,0000 |


|
О ПРОЕКТЕ КОНТАКТЫ ПОДПИСАТЬСЯ |
#WineRetail. Мировой рынок тихого вина: красное vs белое
|
Опубликовано: Вчера, 12:22 |
WineRetail
Разбираем отчёт OIV — State of the World Wine Sector in 2025 — и то, что параллельно пишут о рынке Wine Intelligence и аналитики Liv-ex.Тема — тихое вино: красное vs белое. Давайте разбираться.
Для начала — контекст. Мировое потребление вина в 2025-м — 208 млн гл, −2,7% к 2024-му, минимум с 1957 года; производство — 227 млн гл, +0,6%. Разрыв между ними — 18,7 млн гл, но это не дефицит: OIV прямо объясняет, что третий год подряд низкого урожая как раз держит рынок сбалансированным за счёт переходящих остатков. И часть спада производства — это осознанный выбор: не копить нераспроданное, а продавать в границах рентабельности.
На этом фоне и разворачивается сюжет с цветом. Белое обошло красное по производству ещё в 2013 году и с тех пор держит лидерство — 50% против 42% мирового объёма, по последним доступным данным OIV. В потреблении инерция была дольше: красное пока лидирует, 47% против 43%, — но разрыв быстро сокращается. И свежая статистика по деньгам показывает: процесс не просто продолжается, а ускоряется. По данным аналитики Liv-ex за 2025 год, торговая стоимость белых вин выросла на 650% с 2010-го, игристых — на 1100%, а красных, наоборот, упала на 15% к уровню того же 2010 года. Бургундское белое обошло Бордо и стало ведущим белым регионом по торговой стоимости — у бордоских белых стоимость упала на 17,6% с 2011 года. Аналитики объясняют это сменой логики потребления: вино всё чаще берут «выпить здесь и сейчас», а не для долгого хранения — и это на руку более лёгким белым и игристым стилям.
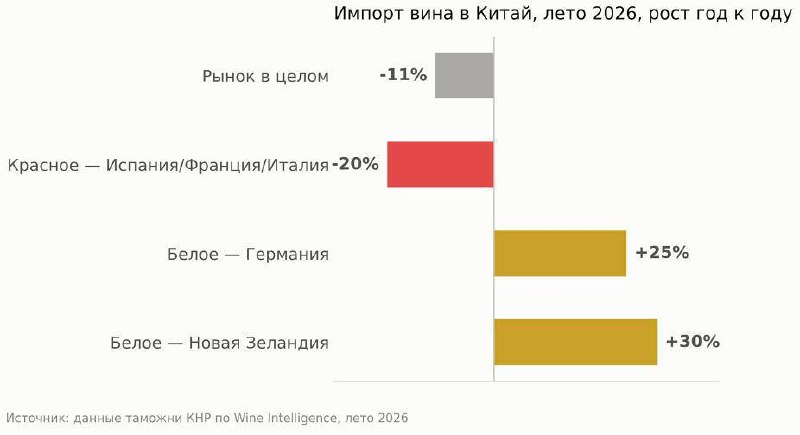
А теперь — к самому интересному. Нагляднее всего этот сдвиг сейчас виден в Китае. 2025 год там — обвал: производство −17,8%, потребление −13% (самое сильное падение в мире, страна теряет около 2 млн гл в год с 2018-го), импорт рухнул на 26,7% в объёме и 14,6% в стоимости, до 207 млн литров на 1,25 млрд евро, а средний импортный литр при этом подорожал на 16,5% — пьют меньше, но платят за бутылку больше. Это и есть та самая низкая база.
Однако с начала 2026 года таможня КНР показывает разворот: март — уже +16,8% год к году в объёме, по итогам полугодия стоимость импорта впервые за долгое время вышла в плюс (+0,8%), хотя объём ещё в минусе (−11%), а в июне рост стоимости ускорился до +31%. И тянет этот разворот в том числе белое: летом 2026-го импорт белого из Новой Зеландии вырос на 30,5% год к году, из Германии — на 24,8%, а красное из Испании, Франции и Италии за то же лето, наоборот, упало больше чем на 20%. У самой Новой Зеландии доля белого в экспорте вина в Китай выросла с 67% в 2023 году до 82% в 2025-м. Для масштаба: в 2016-м красное занимало 88,8% китайского рынка — баланс смещается быстро и явно (данные таможни КНР, разбирают Vinetur, Vino Joy News и Wine Intelligence). Важно понимать: это восстановление спроса после провального 2025-го, а не возврат к докризисным объёмам, и идёт оно в основном за счёт более дорогих бутылок, а не общего роста рынка.
Вывод простой: сдвиг к белому виден сразу на трёх независимых уровнях — в производстве (с 2013 года), в деньгах вторичного рынка (с 2010-го, по Liv-ex) и в свежем развороте импорта в Китае (2026 год). Три разных источника — один и тот же вектор.
Автор: Алла Зепсен
Wineretail.info
Модератор: alcoexpert Просмотров: 104 Категория: Блоги / Новости / В мире
|
//АКТУАЛЬНО
|
//От редакции
|
|
//Новое на сайте
|
|
//Винный гид ПРОДЭКСПО
|

|
//Мнения
|
//Биржа
|

|
//Видео
|

|
//КАЛЕНДАРЬ
|
“Кубок Экспертов. Вино” продолжает прием образцов на Конкурс
Регламент винной части проекта “Кубок Экспертов” предполагает определение лучших сортовых вин в нескольких номинациях, а также вручение медалей винам, получившим на финальной дегустации необходимое количество баллов
Курс Wine Professional 2026: открыт набор на новый поток
Если вы давно хотели системно разобраться в вине и вывести свои знания на профессиональный уровень - в сентябре самое время. Школа вина AST открыла набор на дневной курс Wine Professional 2026. Старт 21 сентября.
|
//Клуб винопутешествий
|
//Пресс-релизы
|
|
//Алкогольное право
|

|
//Журнал "НАПИТКИ"
|
//АРХИВ
|
| // | НАШИ ПАРТНЕРЫ |
// |
| ‹ |
      |
› |